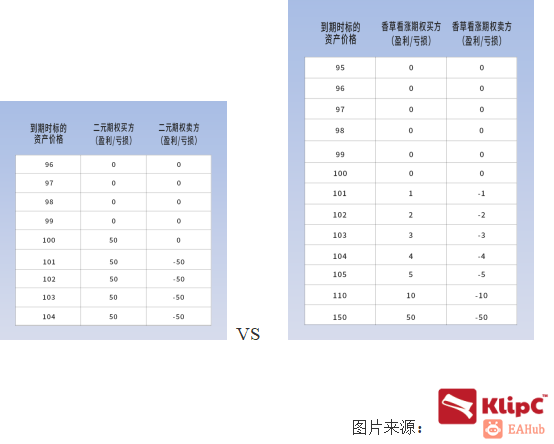
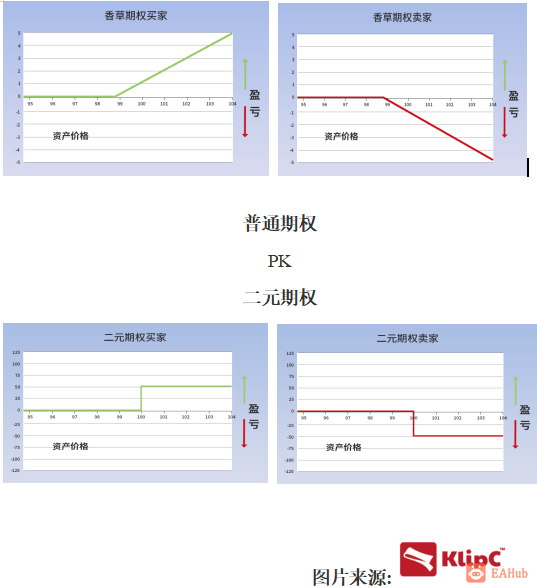
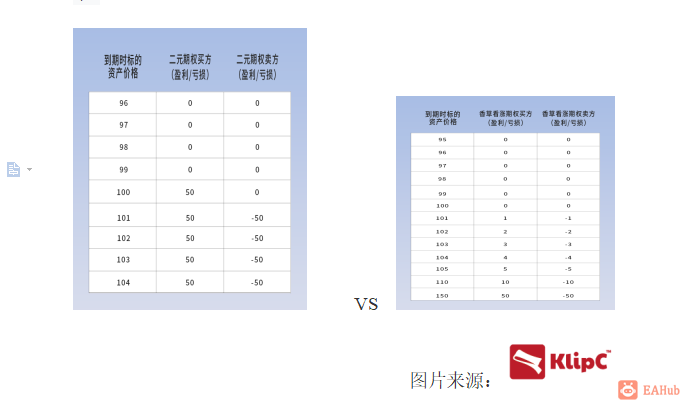
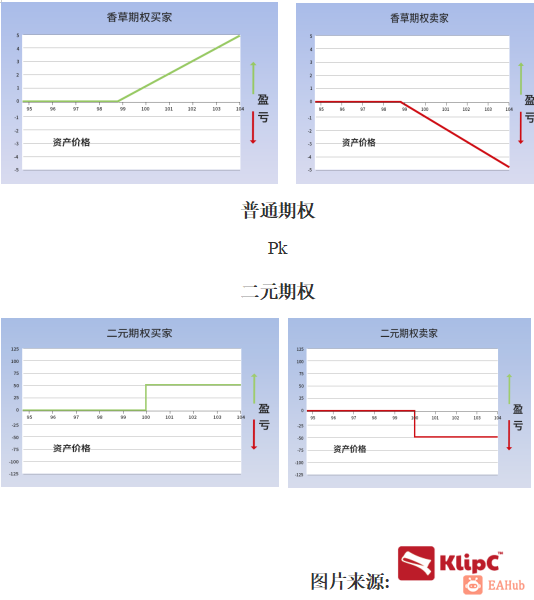
考虑一个执行价为$100美元,预付的保费为5美元的欧式普通看涨期权(European Vanilla Call Option)。一般来说,期权费由买方提前支付给卖方(可以是券商,或者撮合)。因此,为了简单起见,我们在下面的损益计算中先忽略保费。期权买家希望标的资产的价格上涨到100美元以上,或者到期时将尽可能更高。对买家来说,价格越高,利润越大。标的资产(Underlying Asset)到期价格和执行价格之间的差额定义了看涨期权的“价值状况”。相反,卖方希望标的资产的价格在到期时保持在100美元以下,这样期权的到期就没有价值。KlipC在这里提醒大家,传统期权是用来对冲的,对于买家,经常在过期日,期权是OTM(Out of the Money),代表变成了价外期权,不值一分钱了。 *这里KlipC也要强调,期权离到期日越近,价值会越来越低!。

 发表于 2026-8-19 23:53:00