找回密码
 立即注册
搜索
热搜: 活动 交友 discuz
首页论坛EAHub 外汇论坛
查看: 9|回复: 0

普通期权VS二元期权

[复制链接]

4万

主题

54

回帖

4万

积分

管理员

积分
45954
发表于 2026-8-19 23:53:00 | 显示全部楼层 |阅读模式
最后由 KlipC 于 2021-11-26 10:54 编辑

最近国内的指数期权交易慢慢火起来了,那么传统期权期权和16/17年的二元期权在交易中有什么区别?KlipC在这里给大家讲解下。我们都不看好二元期权!

KlipC决定写这篇文章的原因是因为当我们在百度上搜索期权和二元期权的区别在哪里时,发现99%都是在推广二元期权,把这个 “产品”的魅力说的无处不在,但现实并不是这样子,虽然说二元期权更容易理解,但是它在很多金融专家和交易者眼里不属于金融产品。今日KlipC跟读者讲解真正的期权和 “二元期权”最大的区别。 普通期权(又称常规期权,香草期权)和二元期权之间的区别主要在于两点,收益和流动性。收益是指标的资产在不同价格时,期权买方/卖方的损益。流动性指是这种期权是否可在交易所上交易,买卖的价格是否透明。

Vanilla Option普通期权

如果是普通期权,收益取决于期权的执行价格(如果买方执行期权,资产购买/出售的合同价格)与固定标的资产价格之间的差额。


考虑一个执行价为$100美元,预付的保费为5美元的欧式普通看涨期权(European Vanilla Call Option)。一般来说,期权费由买方提前支付给卖方(可以是券商,或者撮合)。因此,为了简单起见,我们在下面的损益计算中先忽略保费。期权买家希望标的资产的价格上涨到100美元以上,或者到期时将尽可能更高。对买家来说,价格越高,利润越大。标的资产(Underlying Asset)到期价格和执行价格之间的差额定义了看涨期权的“价值状况”。相反,卖方希望标的资产的价格在到期时保持在100美元以下,这样期权的到期就没有价值。KlipC在这里提醒大家,传统期权是用来对冲的,对于买家,经常在过期日,期权是OTM(Out of the Money),代表变成了价外期权,不值一分钱了。 *这里KlipC也要强调,期权离到期日越近,价值会越来越低!。
根据期权到期时相关资产的价格,买方和卖方的利润/损失如下:


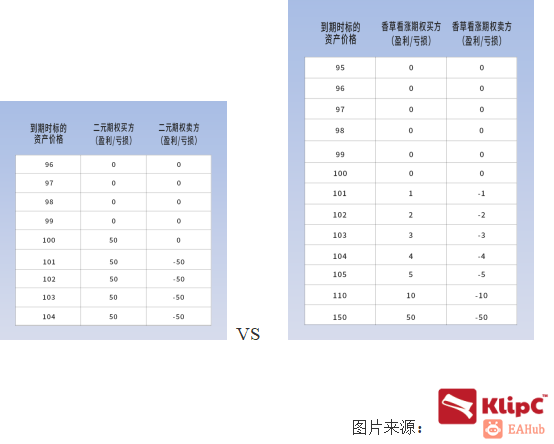
对于期权买方(忽略预付的保费),损失是固定的:),限制为0美元。如果标的资产的价格小于或等于100美元。但利润方面取决于期权到期时价值现状(101美元,1美元利润;110美元就是10美元;150美元,就是50美元利润)。因此,价格越高,期权价值就越高,利润越大。

相反,对于期权卖方(忽略预付的保费),利润是固定的!限制为0美元,但损失取决于期权的价值现状(101美元的损失为1美元,110美元的损失为10美元,150美元的损失为50美元)。因此,价格越高,期权价值越高,损失越大。也许会无限的亏损。

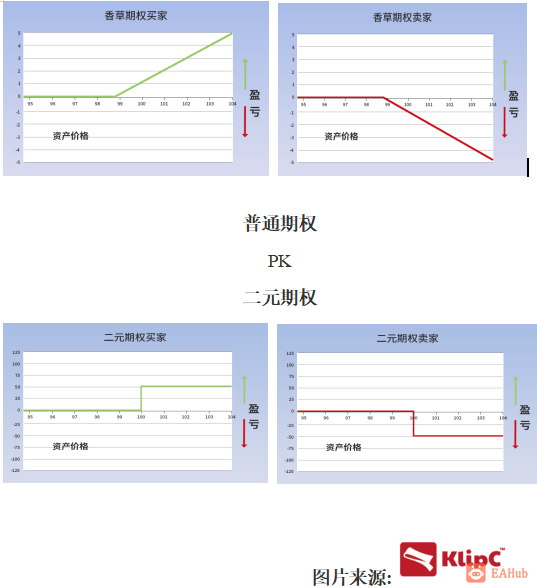
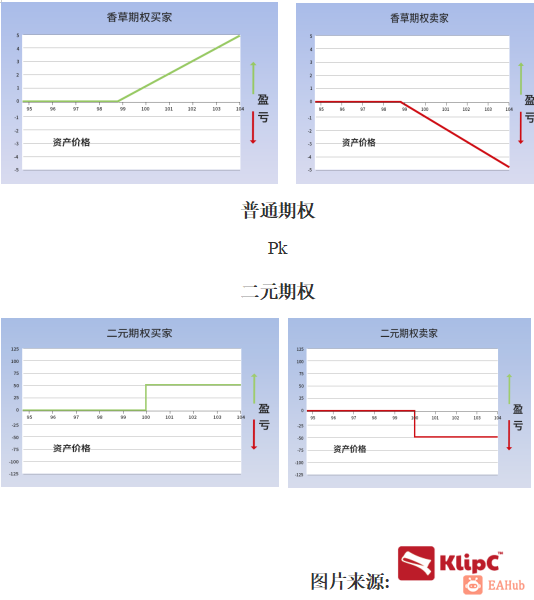
因此普通期权收益如下:


因此,在普通看涨期权的情况下,买方利润的大小和卖方损失的大小取决于期权到期时的价值状况。

Binary Option 二元期权


在二元期权的情况下,收益永远是固定的,并且在执行价格的两边(也称为屏障或触发价格)。二元期权是一种“全部”或“无”期权(All or Nothing, 孤注一掷),如果基础资产在到期时满足定义的条件,则全额支付,否则到期时将一文不值。

考虑一个二元看涨期权,其执行/触发/屏障价格为100美元,保费为5美元。为了简单起见,我们在下面的损益计算中忽略了溢价。期权买方希望标的资产的价格在到期时保持在100美元或以上。对于买方来说,无论标的资产的价格在到期时高出多少,利润都是固定的。因此,利润和二元看涨期权的“价值现状”是相互独立的。相反,卖方希望标的资产的价格在到期时保持在100美元以下。

根据二元期权标的资产到期时的不同价格,买方和卖方的利润/损失如下:


对于期权买方(忽略预先支付的保费/期权费),如果标的资产的价格低于100美元,则损失固定,限制在0美元。如果标的资产的价格大于或等于100美元,则利润固定50美元。(比如到期时标的资产的价格是101美元,110美元甚至200美元,利润都是50美元)。

相反,对于期权卖方(忽略预先收到的保费),如果标的资产的价格大于或等于100美元,则利润限制为0美元,损失固定为50美元((比如到期时标的资产的价格是101美元,110美元甚至200美元,损失都是50美元)。

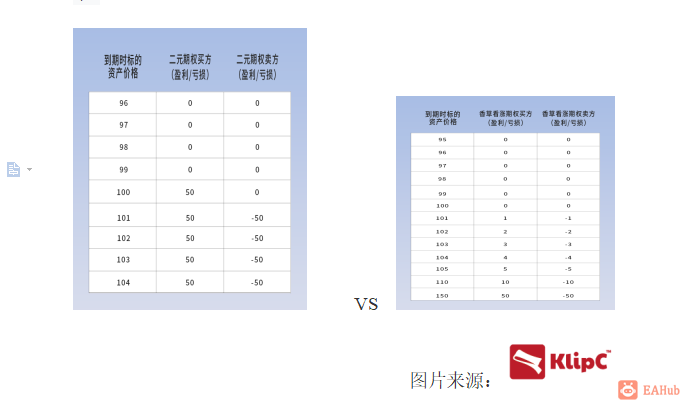
损益表如下:


因此,对于买卖双方而言,损益是固定的,损益的大小与期权到期时的价值状况无关。

最终,KlipC建议大家多学习传统金融,二元期权基本可以Pass掉了。大部分的二元期权都是无流动性的,并且成本非常高。 同时读者们可以关注下全球期权市场的改变。传统期权虽然波动大,选择少, 但是对于持仓大的机构它真的是一个非常便宜的对冲和而套期保值的好方式(前提是流动性重充足,价格合理)。 下次会跟大家补以下关于期权更深度的课程,例如那些希腊符号,期权价格是如何计算的,VIX等等。

在这里跟大家分享下期权的一些中英文词汇

Underlying Asset-标的资产Exchange-交易所Liquidity-流动性Call Option-开涨期权Put Option-看跌期权Strike Price-执行价格Expiration Date-到期日Premium-期权费/保费Volatility-波动率At the Money-平价期权In the Money-加内期权Out of the Money-价外期权Contract Size-合约指Underlying Asset Price-到期日标的资产价格Binary Call Option Buyer P/L(看涨二元期权买家 盈亏 )Binary Call Option Seller P/L(看涨二元期权卖家 盈亏 )Vanilla Call Option Buyer P/L-(普通看涨期权买家盈亏)Vanilla Call Option Seller P/L-(普通看涨期权买家盈亏)
您需要登录后才可以回帖 登录 | 立即注册

本版积分规则

QQ|Archiver|手机版|小黑屋|EAHub外汇论坛

GMT+8, 2026-10-10 10:04 , Processed in 0.100477 second(s), 19 queries .

Powered by Discuz! X3.5

© 2001-2026 Discuz! Team.

快速回复 返回顶部 返回列表