找回密码
 立即注册
搜索
热搜: 活动 交友 discuz
首页论坛EAHub 外汇论坛
查看: 13|回复: 0

个人研发优秀EA(高胜率+低风险+AI模型)最新研究进展

[复制链接]

4万

主题

54

回帖

4万

积分

管理员

积分
45954
发表于 2026-8-26 16:25:00 | 显示全部楼层 |阅读模式
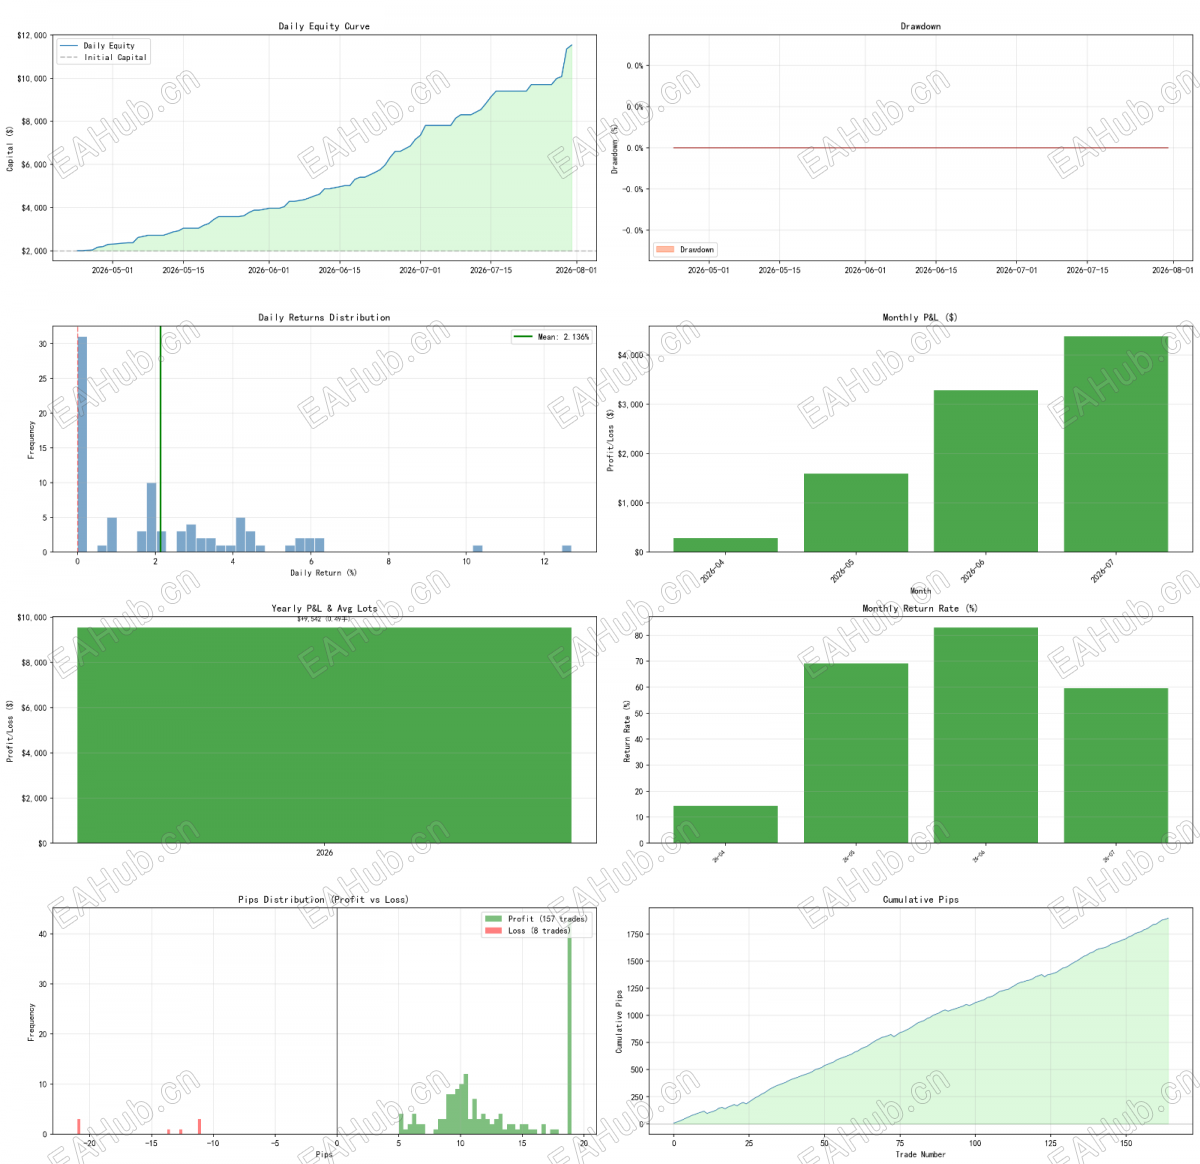
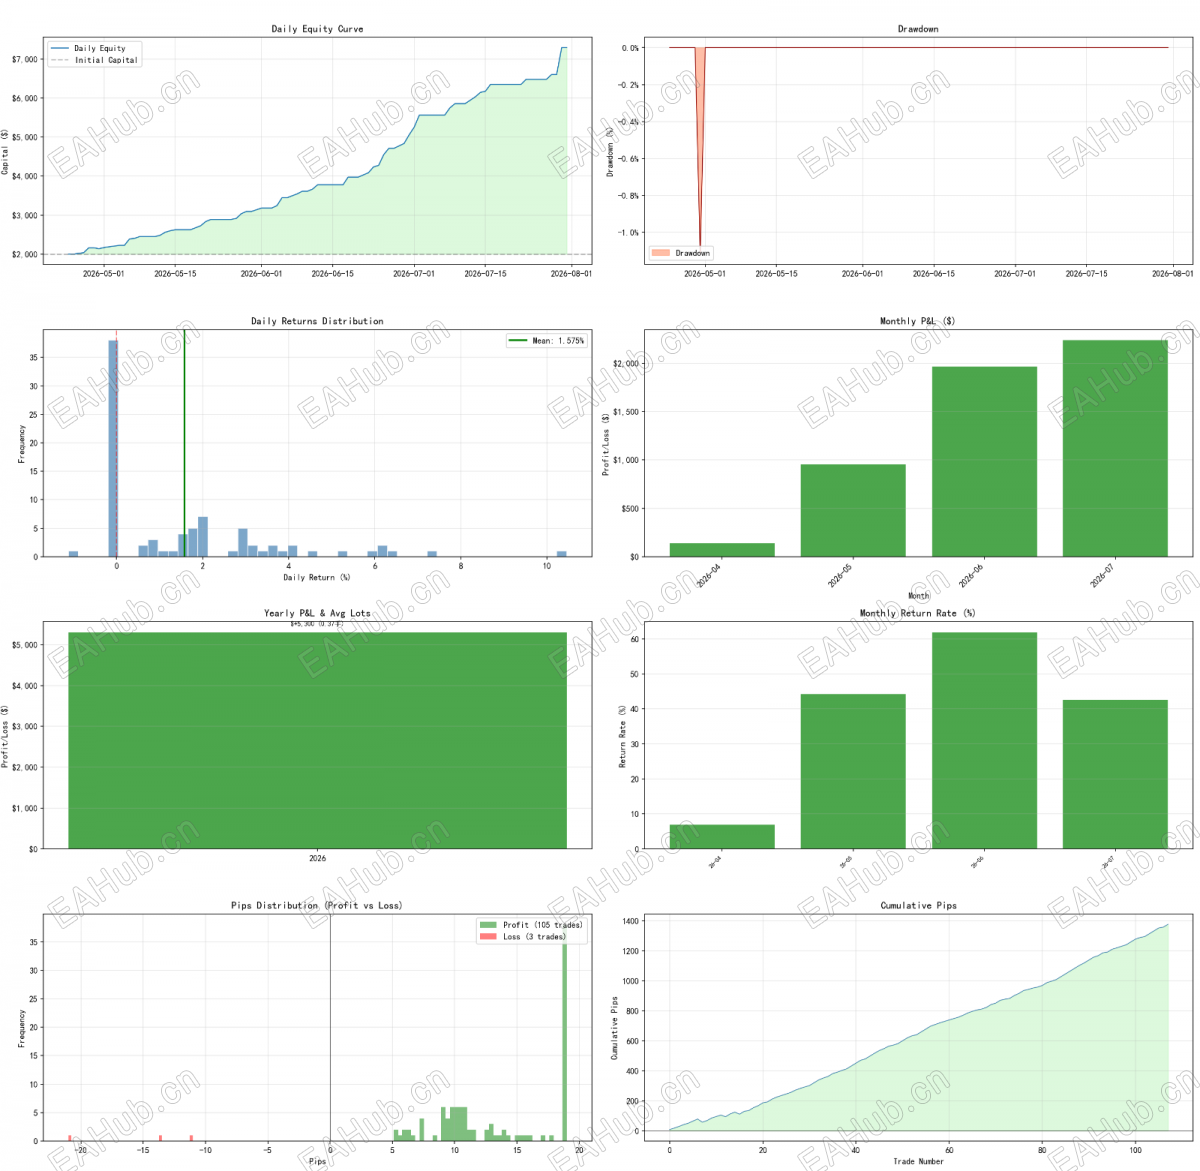
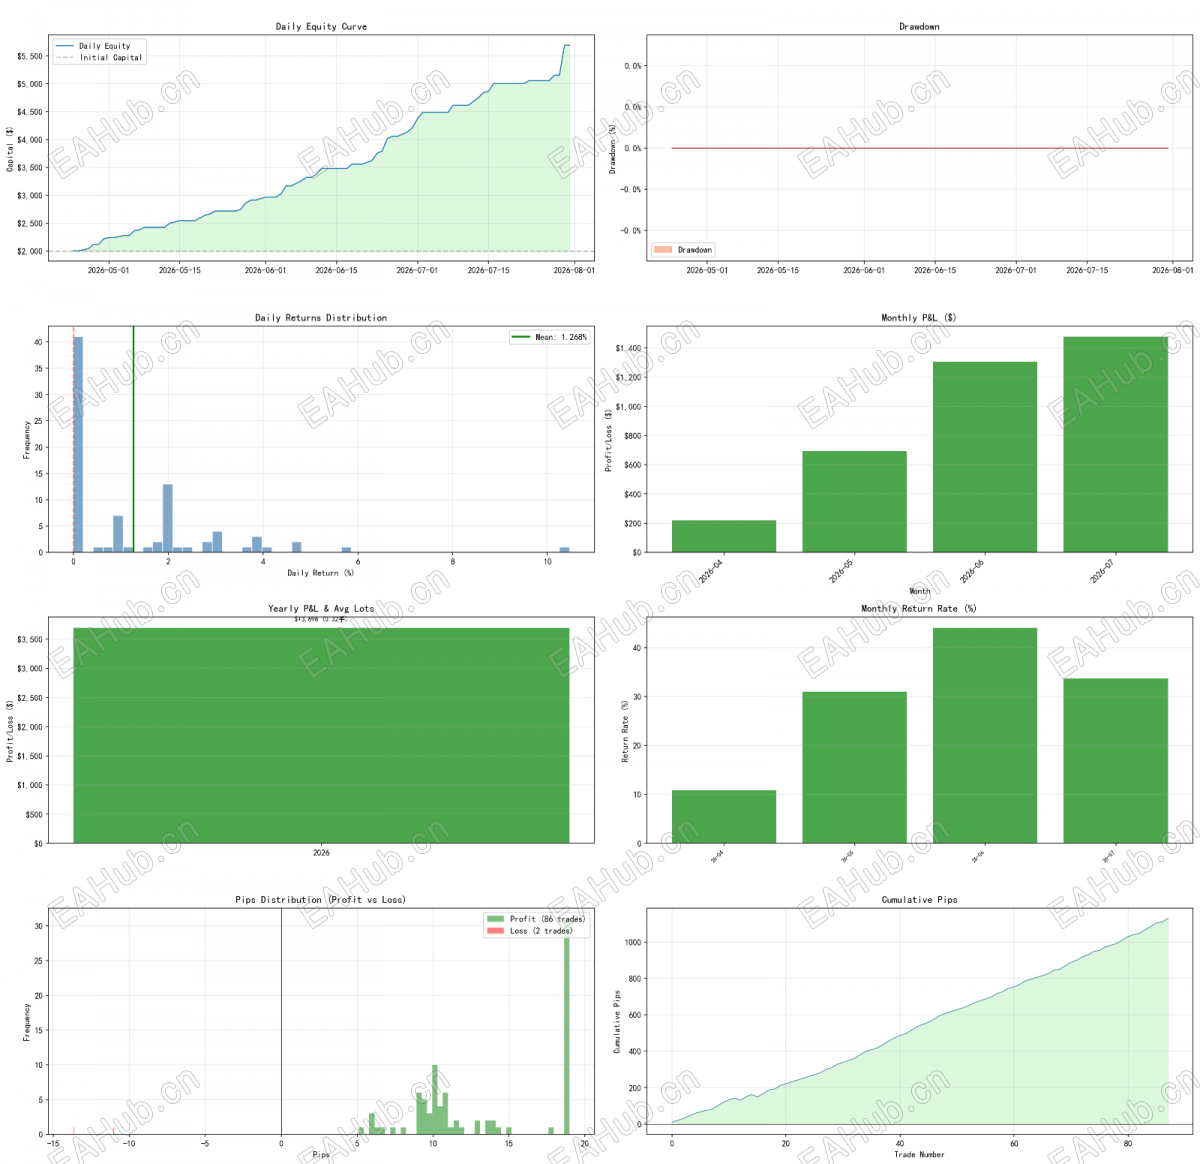
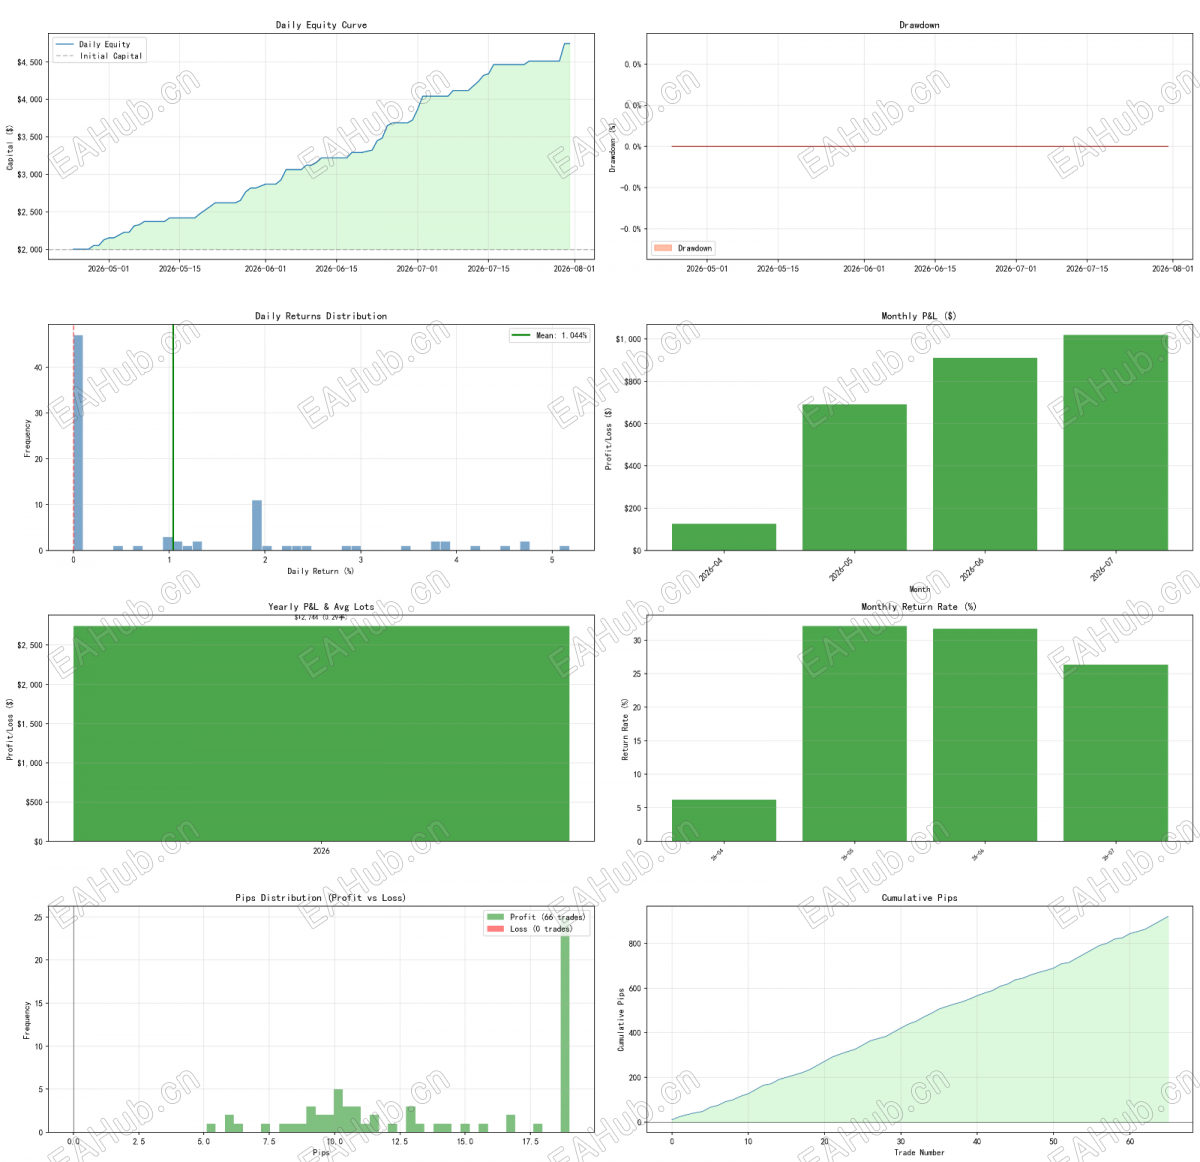
昨天实盘发现开仓信号频率太高,与回测表现差异较大。经过分析得出结论:回测信号检测频率是每5min一次,即每5min收盘触发,而实盘使用实施tick数据,太过灵敏导致开仓信号过多。修改程序代码之后,保持与回测逻辑一致,还需要验证几天。一开始的宗旨就是实盘要与回测逻辑保持一致,但是也觉得实盘使用实时tick数据是合理的,实盘验证发现还是得严格按照回测的逻辑来,哪怕一点点差异,结果可能完全不同。刚才用程序获取了mt5上最近几个月的eurusd数据,测试了使用模型的最关键参数:最小预测概率阈值。原理是这个值越大,信号质量越高,放出来的信号就越少,交易次数会减少,因为胜率高盈亏比接近1,所以理论上交易次数减少会导致盈利减少,反过来这个值小,放出来的信号就多,交易次数增多,盈利会增大,当然会有差一些的开仓信号放出来。下面是测试结果。


最小预测概率阈值 = 0.6


最小预测概率阈值 = 0.7


最小预测概率阈值 = 0.75


最小预测概率阈值 = 0.8


一开始以为阈值高一些会比较好,测试结果发现0.6的阈值表现最好,这也侧面证明最新的模型质量很高,即使阈值低一些仍然能表现很好。后面用0.6的阈值在实盘上验证一下。


回测程序中的回撤统计是以天为时间单位。回测程序和实盘信号服务端程序都不是运行在mt5上的,实盘系统设计的就是服务端单独运行,支持多客户端,客户端运行在mt5,只用来接收信号,执行交易的操作,服务端与客户端使用http接**互。这样可以避免核心代码泄露。
您需要登录后才可以回帖 登录 | 立即注册

本版积分规则

QQ|Archiver|手机版|小黑屋|EAHub外汇论坛

GMT+8, 2026-10-11 04:46 , Processed in 0.142117 second(s), 19 queries .

Powered by Discuz! X3.5

© 2001-2026 Discuz! Team.
快速回复 返回顶部 返回列表