找回密码
 立即注册
搜索
热搜: 活动 交友 discuz
首页论坛EAHub 外汇论坛
查看: 19|回复: 0

为什么你的回测胜率很可能是谎言(以及如何验证)

[复制链接]

4万

主题

54

回帖

4万

积分

管理员

积分
45954
发表于 2026-8-25 15:13:00 | 显示全部楼层 |阅读模式
最后由 聚鑫 于 2026-7-6 07:57 编辑


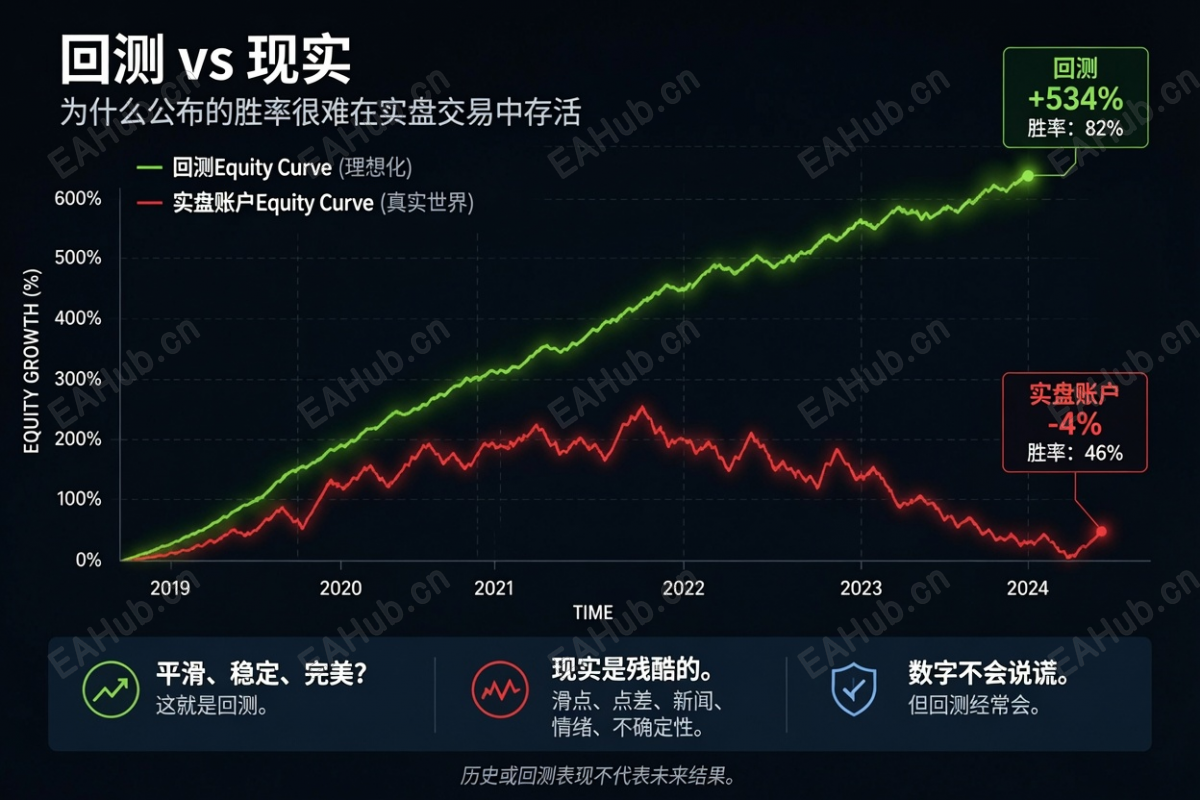
每周,在Telegram、YouTube或信号供应商的登陆页上,总会出现一张图表:一条平滑的股权曲线向上且向右攀升,胜率超过80%,标题写着“经过5年回测”。散户交易者已经学会了对其营销语气持怀疑态度,但对数字背后的方法论持怀疑态度的人却少得多。这才是真正的盲点——不是说厂商会谎报胜率,而是胜率的计算方式在电子表格之外根本站不住脚。这不是一个小众的技术小问题。这也是那些纸面上看似统计合理的零售策略在真实账户中失败的最大原因。下面是那个空隙打开的五个点,按通常造成最大伤害的顺序排列。


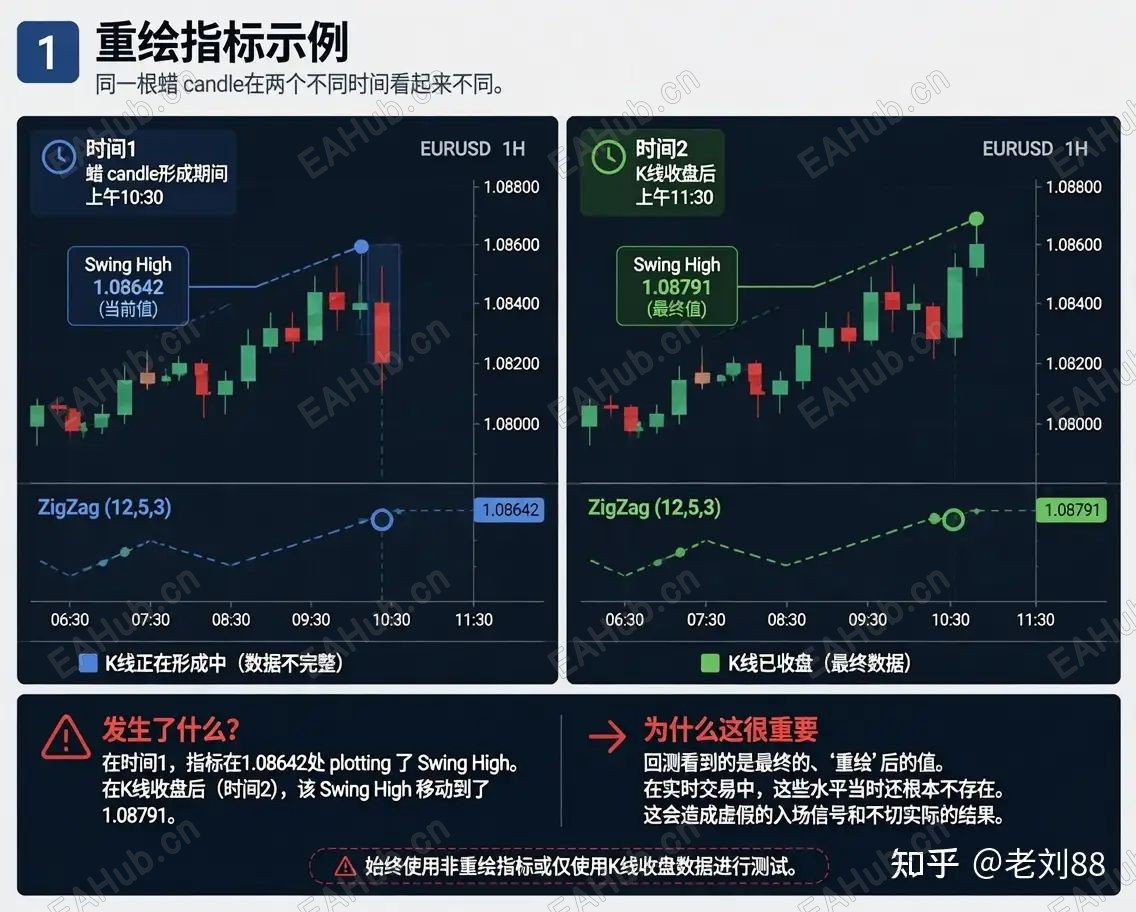
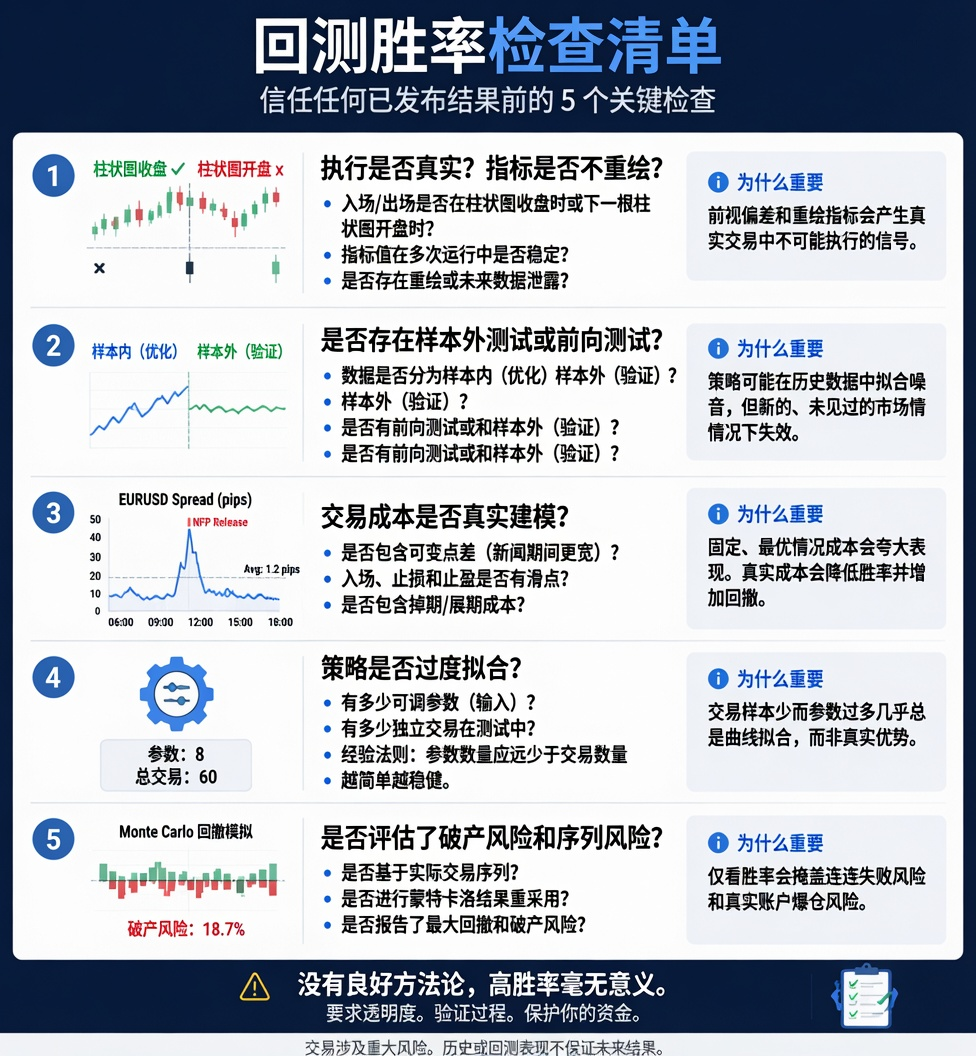
1. 隐藏在指示器内部的前瞻性偏差,而非策略本身大多数交易者会检查进出逻辑以防前瞻偏差——“我是否用明天收盘来决定今天的交易?”——但真正关注支持这一逻辑的指标的人却少得多。两种常见的泄漏情况:重新涂色指示灯。许多流行的自定义指标(某些ZigZag变体、一些“智能资金概念”订单块工具、自适应移动平均线)会随着新条的收盘重新计算历史价值。今天的回测展示了每条历史酒吧的最终重涂版本——一个从未在现实中存在过的版本。这个策略看起来完美捕捉了每一次高低波动,因为事后看确实如此。同烛台执行。回测在当前未关闭的蜡烛上满足信号条件时立即触发入场——而不是等待该根蜡烛收盘再执行下一根——是用尚未公开的信息进行交易。在1小时图表上,这可以显著提升策略的表面优势,因为回测者可以悄然“看到”蜡烛的终点,然后再决定是否进入。

这些都无法通过股票曲线的眼测来看出来。你需要检查指标的历史值在多次运行中是否保持静态,以及回测引擎是在条形闭门还是条开时执行。2. 幸存者偏见对发布内容的决定如果供应商在40个参数变体中运行相同的基础策略,发布最佳两个,悄悄淘汰其余38个,那么营销材料中的每个数字都是真实的,而每个数字都毫无意义。这是一种幸存者偏差,应用于策略选择而非资产选择,在信号销售和EA销售领域普遍存在,因为基金没有审计过的业绩——卖方只显示幸存者。关键不在于回测本身;它存在于缺席之中。一条没有提及产生该曲线的参数搜索、没有样本外期、也没有讨论被丢弃变异的单一条无瑕股权曲线,应被解读为“这是未知次数中最好的”,而不是“这是策略的做法”。


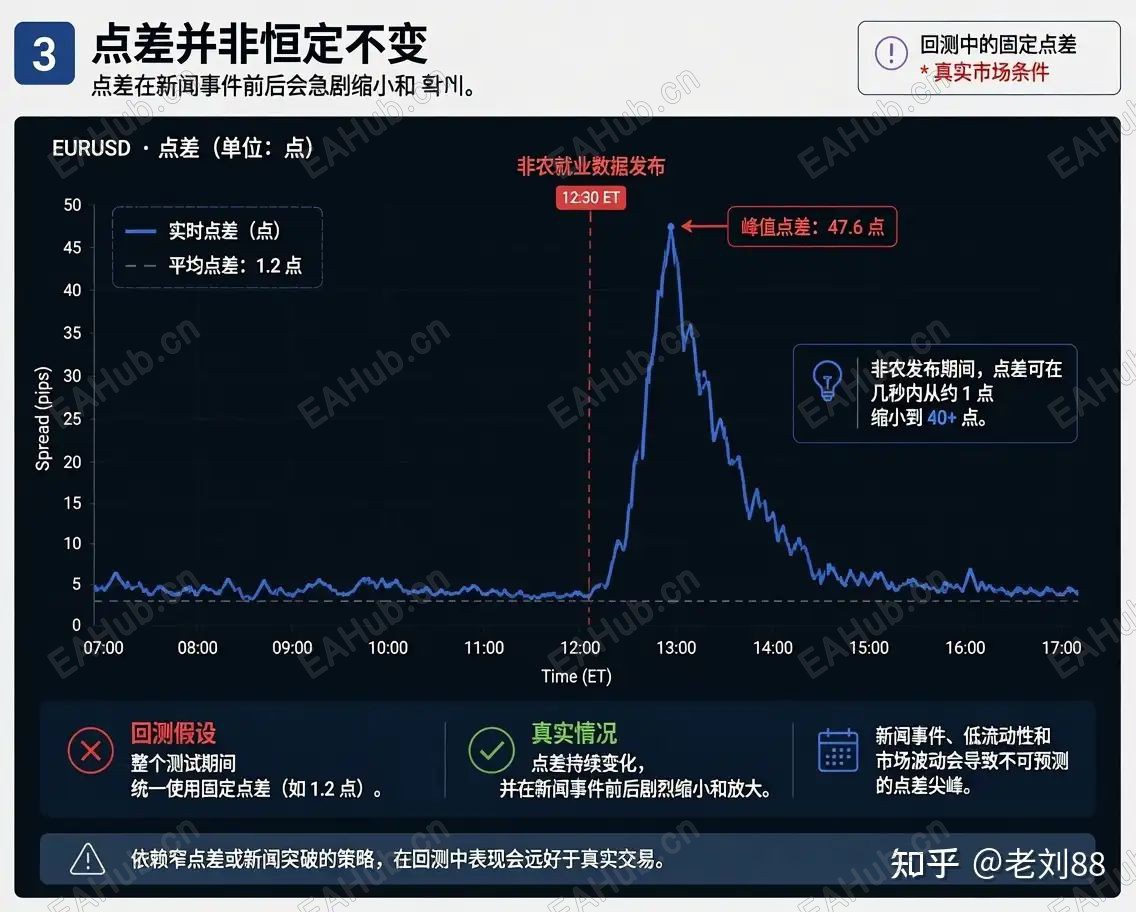
3. 以静态最佳情况数建模的散布和滑动这对工具和计算器用户来说最直接相关,因为它是建模错误,而非判断错误——意味着只要知道检查,是可以修正的。大量零售回测平台允许在整个测试周期内均匀应用固定利差(例如1.2点兑欧元美元)策略。真实的价差不是固定的。在伦敦/纽约市场重叠时,指数会大幅扩大,NFP和CPI发布时会大幅增加,而在像XAUUSD这样的金属上,它们可以在意外印表后的几秒钟内从个位数飙升到40+点。一个策略的优势依赖于捕捉新闻事件波动性——这描述了大部分零售突破系统的表现——会显示出一个回测胜率,假设它总是在平静的平均利差下被填满。在实盘交易中,它会在最差的价差处被填满,正因为那时它正试图交易。同样适用于快市期间止损和止损单的滑点,以及日终后持有仓位的掉期/展期成本,这两者在默认回测设置中常常保持为零且永远不会重新启用。


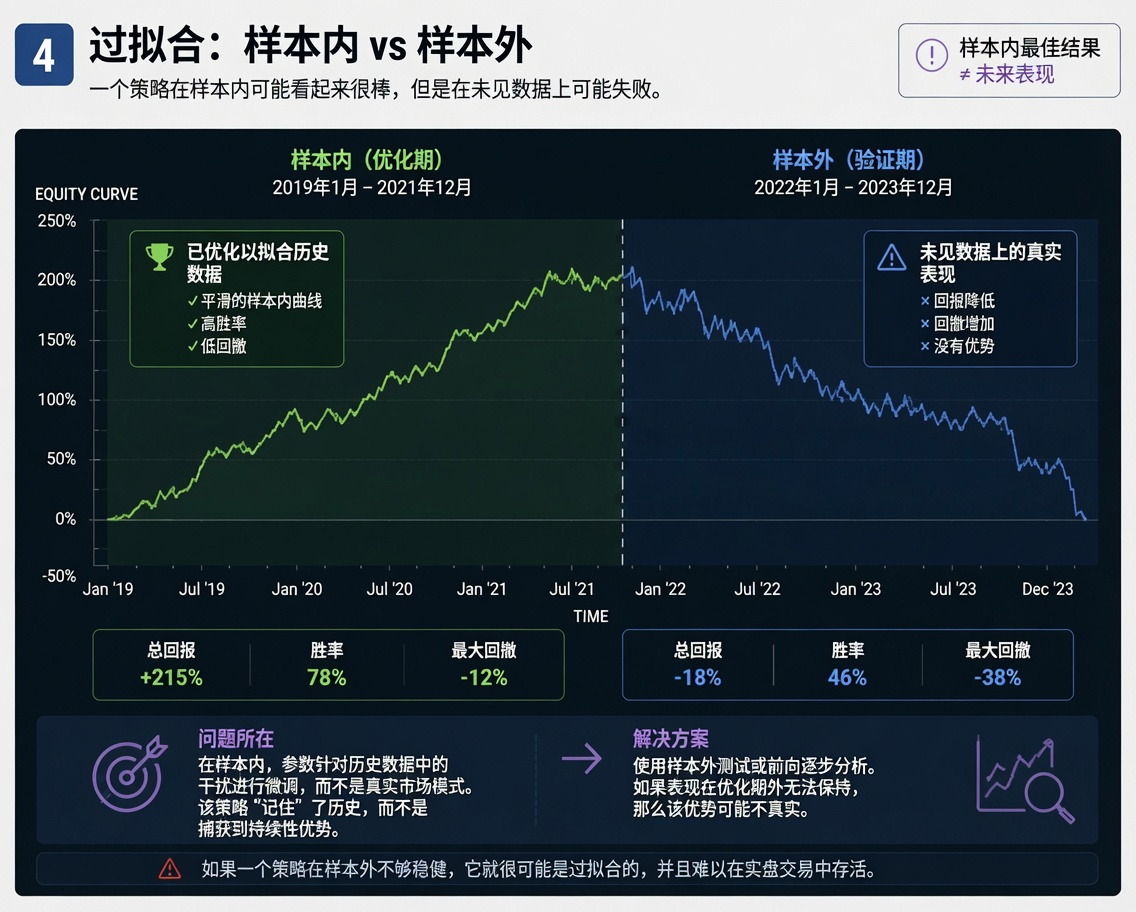
4. 伪装成“优化”的曲线拟合参数优化有一种有意义、诚实的版本,也有一种不诚实的版本,从外部看它们生成的图表看起来一模一样。坦率地说:先对历史数据的一个部分进行优化(样本内),然后在优化器未曾看到的后续部分(样本外)测试未变参数,理想情况下在多个滚动窗口中重复(向前行分析)。如果表现在样本外依然有效,那么优势更可能是真实存在的。不诚实的版本——通常不是恶意的,只是方法论上的粗心——是直接针对完整历史数据集进行优化,直到股本曲线看起来良好,却没有保留数据可供核对。这样总能产生极佳的回测,因为只要有足够的自由参数(移动平均长度、RSI阈值、ATR乘数、会话滤波器),任何足够灵活的策略都可以调整以适应固定数据集中的噪声。参数数量相对于样本中独立交易数量是一个有用的经验法则:一个在60笔交易中验证了8个可调输入的策略几乎肯定是过拟合的,无论曲线看起来多么干净。5. 无路径依赖或相关性报告的胜率一个策略即使有真实且可重复的70%胜率,仍然比一个40%胜率且回报风险比健康的策略更容易爆仓,因为单靠胜率无法说明结果顺序或损失的分布。厂商发布的统计数据中几乎普遍跳过两点:现实连败时的破产风险。70%胜率策略在足够大的样本中仍会产生5、7甚至10+连败——这就是基本的二项方差,不是运气不好。如果仓位调整时假设亏损均匀分布,统计上不显著的连胜仍可能带来财务致命。“多样化”信号之间的相关性。运行五个信号源,每个信号源都有独立验证的优势,如果这五个都是多头偏向的美元交易,且都在同一宏观意外中亏损,那并不会给你五个独立的投注。相关位置的总回撤以一种单一信号回测单独评估无法揭示的方式进行复合。

这两项都需要对交易序列进行蒙特卡洛式的重采样,而不仅仅是单次历史运行,而且几乎没有面向零售的回测报告包含此类数据。


在信任任何公开的胜率之前,要先列出五点检查清单报告是否指定了条关闭执行,且该指示器的历史输出在多次重运行中是否稳定(无重绘)?是存在样本外或前进片段,还是整个数据集是一个连续的优化窗口?价差是否被建模为可变(新闻窗口周围的价差更宽),滑点和掉期是否包含在内?该策略相对于回测交易数量有多少可调参数?破产风险是根据实际的交易顺序(或蒙特卡洛重采样)来报告,而不是仅仅用胜率和平均胜负来报告的吗?

这些都不需要信任供应商的诚实——它们是任何人都可以要求的方法学核查,而无法回答这些问题的策略或信号提供商不一定是在撒谎,但他们还没有做足够的工作来判断自己的号码是否真实。交易涉及重大风险。历史或回测表现,无论如何计算,都不能保证未来结果。
您需要登录后才可以回帖 登录 | 立即注册

本版积分规则

QQ|Archiver|手机版|小黑屋|EAHub外汇论坛

GMT+8, 2026-10-11 23:20 , Processed in 0.110939 second(s), 19 queries .

Powered by Discuz! X3.5

© 2001-2026 Discuz! Team.
快速回复 返回顶部 返回列表